 |  | Cornelia Dölger |
 |
13.11.2026 10:20 Uhr |
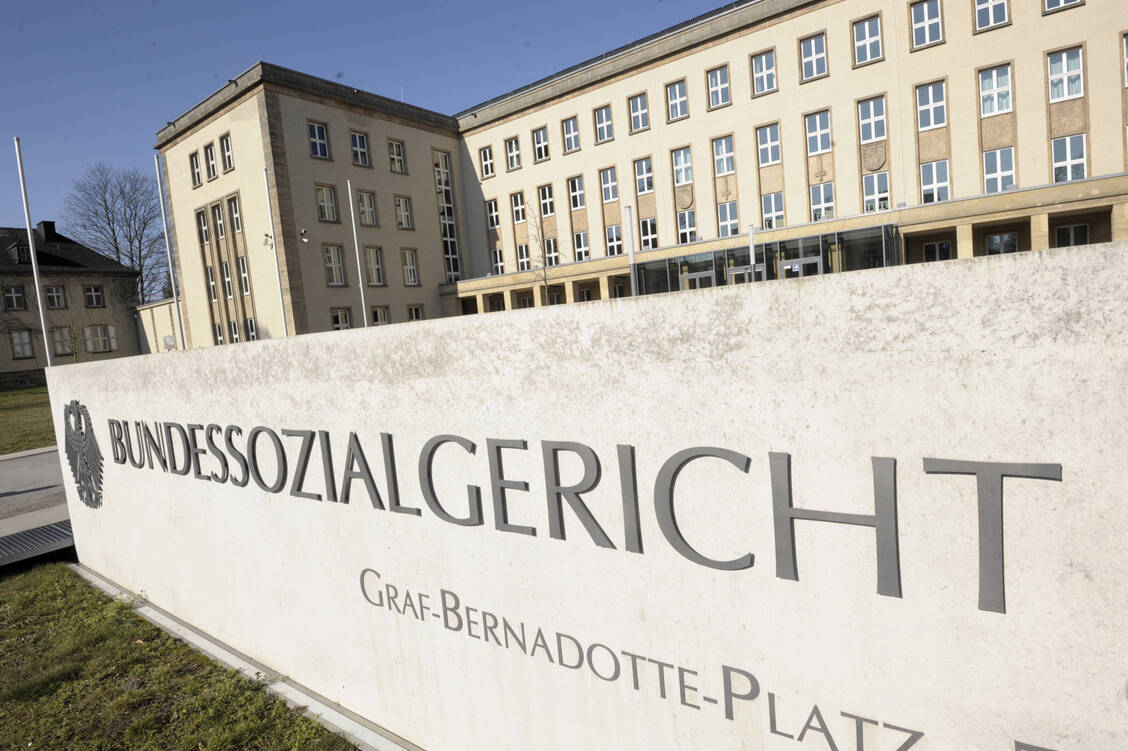
Das Bundessozialgericht hat im Streit um eine Import-Retaxation der Revision einer Krankenkasse stattgegeben. / © Imago/Klaus Martin Höfer
Mit dem Urteil vom gestrigen Donnerstag setzte das BSG dem jahrelangen Gang durch die Instanzen ein Ende – es bestätigte die Retaxation einer Kasse gegen eine Apothekerin, die nach Vorgaben des Arztes ein Originalpräparat abgegeben hatte, ohne bestehende Rabattverträge mit anderen Herstellern zu beachten. Das BSG folgte damit der Erstinstanz.
Die klagende Apothekerin hatte 2019 an einen Versicherten der beklagten Krankenkasse ein in der EU zentral zugelassenes Fertigarzneimittel eines niederländischen Herstellers abgegeben. Der Arzt hatte es unter seinem Produktnamen und mit seiner Pharmazentralnummer (PZN) verordnet sowie durch das gesetzte Aut-idem-Kreuz deutlich gemacht, dass die Ersetzung des Arzneimittels durch ein wirkstoffgleiches Arzneimittel ausgeschlossen sei; zudem gab es den Zusatz, dass kein Reimport gewünscht sei. Die Apothekerin setzte das Sonderkennzeichen für pharmazeutische Bedenken auf die Verordnung und gab das Originalpräparat ab.
Zunächst zahlte die Kasse den Betrag von 5172,03 Euro, retaxierte die Abrechnung aber später. Ihr Argument: Die Apothekerin hätte statt des Originalpräparats ein rabattiertes Importarzneimittel abgeben müssen. Die Krankenkasse hatte mit Bezug auf das Originalarzneimittel mit anderen Herstellern mehrere Rabattverträge über Importarzneimittel geschlossen.
Und so begann besagter Gang durch die Instanzen, den das BSG nun mit einer Entscheidung gegen die Apothekerin abschloss: Wie dem Terminbericht zu entnehmen ist, besagt der höchstrichterliche Spruch, dass die Retaxierung rechtmäßig war, weil die Apothekerin zur Abgabe eines rabattbegünstigten Importarzneimittels verpflichtet gewesen sei (Az. B 3 KR 14/25 R).
Zunächst hatte das Sozialgericht Magdeburg die Klage der Apothekerin gegen die Retaxation abgewiesen (Az. S 17 KR 32/21). Die Apothekerin hätte demnach nach § 129 Absatz 1 Satz 8 in Verbindung mit Satz 3 SGB V sowie dem Rahmenvertrag nach § 129 Absatz 2 SGB V das verordnete Originalarzneimittel durch ein rabattiertes Importarzneimittel ersetzen müssen. Dass der Arzt eine Ersetzung ausgeschlossen und zudem vermerkt habe, dass kein Reimport gewünscht sei, sei ohne Belang. Es sei von einer Gleichstellung von Original- und Importarzneimittel auszugehen, zudem hätte die Apothekerin den Versicherten auf die Möglichkeit der Kostenerstattung zu dessen Lasten nach § 129 Absatz 1 Satz 6 SGB V hinweisen müssen, hieß es.
Die nächste Instanz kam zu einem ganz anderen Ergebnis: Das Landessozialgericht Sachsen-Anhalt entschied, dass die Vorschriften zum Ersetzungsgebot durch Importrabattarzneimittel im besagten Fall nicht greifen, weil der Arzt bereits ein bestimmtes Importarzneimittel verordnet und dessen Ersetzung ausgeschlossen habe. Es verurteilte die Kasse, der Apothekerin 5172,03 Euro nebst Zinsen zu zahlen (Az. L 6 KR 35/23). Die Vorgabe falle in die ärztliche Therapiehoheit und habe der Apothekerin, die auf die Verordnung das Sonderkennzeichen für pharmazeutische Bedenken gesetzt habe, keine Auswahlentscheidung mehr gelassen.
Die Kasse ging in Revision und argumentierte, Importarzneimittel und ihr Bezugsarzneimittel seien pharmakologisch identische Arzneimittel. Rabattvereinbarungen für Importarzneimittel begründeten daher eine eigenständige vorrangige Pflicht zur Abgabe rabattbegünstigter Importarzneimittel.
Das BSG gab der Revision statt – die Apothekerin hätte demnach das rabattierte Importarzneimittel abgeben müssen. Apotheken seien zur Abgabe eines preisgünstigen importierten Arzneimittels verpflichtet. Die Abgabe eines importierten Arzneimittels, für das eine Rabattvereinbarung nach § 130a Absatz 8 SGB V mit Wirkung für die Krankenkasse besteht, habe dabei Vorrang, sofern hierzu in den Verträgen nach § 129 Absatz 5 SGB V nichts anderes vereinbart sei.
Dieses Abgabegebot bleibe bestehen, auch wenn der Arzt die Ersetzung des Originalpräparats ausschließe, entschied das BSG. Denn es handele sich nicht um ein Generikum, sondern um ein parallel vertriebenes Importarzneimittel, das chemisch-pharmakologisch identisch zum Originalarzneimittel sei. Abweichungen könne es nur bei Verpackung und Etikettierung geben; das Original- und das Importarzneimittel seien als identisch anzusehen. Wenn für ein auf das Original bezogenes Importarzneimittel ein Rabattvertrag bestehe, müsse dieser bedient werden.
Weder die ärztliche Vorgabe noch die pharmazeutischen Bedenken hätten in diesem Fall Bestand, erklärt das Gericht. Letztere könnten bei der Abgabe eines als identisch mit dem Original anzusehenden Importarzneimittels nicht gelten. Bedenken zur Compliance müssten bei der Aufklärung der Versicherten besprochen werden. Falls diese auf der Abgabe des Originalpräparats bestünden, müssten sie auf die Möglichkeit der Kostenerstattung hingewiesen werden.
Dass der verordnende Arzt keinen Reimport wünschte, ändert laut dem Gericht nichts am Abgabegebot, auch wenn von dem Arzt bereits ein bestimmtes Importarzneimittel verordnet worden war. Ein rabattiertes, zum Original identisches Importarzneimittel nicht abzugeben, sei »kein unbedeutender, die Wirtschaftlichkeit der Versorgung nicht wesentlich tangierender Fehler«.
Der Retaxierung wegen Verstoßes gegen die Abgabevorschriften in voller Höhe der Vergütung – und nicht nur in Höhe der Preisdifferenz zwischen dem Original- und dem rabattierten Importarzneimittel – stehe Verfassungsrecht nicht entgegen. Die Urteilsgründe liegen noch nicht vor.


